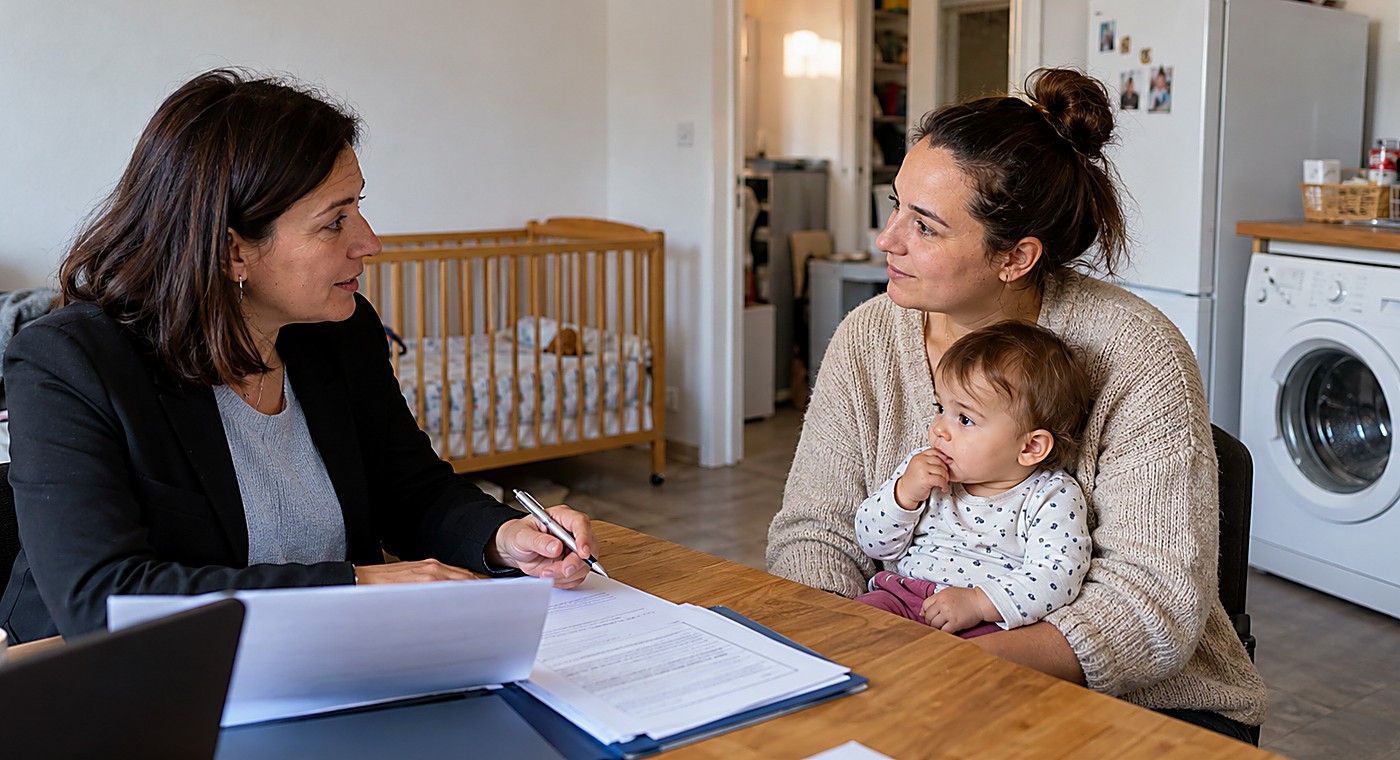
Une réponse à l'exclusion bancaire
Faibles revenus, contrat précaire, période de chômage : de nombreux ménages essuient un refus de leur banque. La microfinance solidaire leur ouvre un financement encadré, à condition de présenter un projet utile et un budget capable d'absorber une mensualité.
Deux grands volets aux règles distinctes
Le volet personnel finance un besoin du foyer, plafonné à 8 000 € sur sept ans. Le volet professionnel finance une création ou une reprise d'entreprise de moins de trois salariés, jusqu'à 17 000 € sur cinq ans depuis janvier 2025.
Le volet personnel en pratique
Il passe toujours par une structure, association ou CCAS, qui accompagne l'emprunteur de l'instruction jusqu'au dernier remboursement, avec un suivi budgétaire régulier. Le déroulé complet, du rendez-vous à la signature, est décrit dans notre guide du microcrédit personnel accompagné.
Le volet professionnel et l'Adie
Pour lancer une activité, l'Adie prête jusqu'à 15 000 €, d'autres réseaux interviennent dans la limite légale. Les étapes, du prévisionnel au comité, sont présentées dans notre page sur le microcrédit professionnel pour créer une entreprise.
L'État garantit une partie du risque
Le Fonds de cohésion sociale, créé à l'initiative de l'État, couvre de 50 % à 80 % du capital prêté selon le public concerné. Cette garantie encourage les banques partenaires à prêter à des emprunteurs aux revenus modestes.
Un plafond de taux selon le montant emprunté
Le microcrédit social reste un crédit payant. Les taux d'usure publiés par la Banque de France au 1er octobre 2026 s'élèvent à 23,60 % jusqu'à 3 000 €, 15,76 % entre 3 000 et 6 000 € et 8,56 % au-delà.
Exemple de budget au RSA
Le RSA d'une personne seule s'élève à 651,69 € par mois au 1er avril 2026, selon le barème de la CAF. Avec ce revenu, la mensualité supportable reste très faible ; l'accompagnant vérifie que le reste à vivre demeure suffisant.
Prêt sur gage : un dépannage sans étude de revenus
Les Crédits municipaux prêtent contre le dépôt temporaire d'un objet. À Paris, la quotité atteint 60 % de la valeur estimée depuis avril 2022. Les conditions sont détaillées sur notre page consacrée au prêt sur gage.
CCAS et micro-épargne : l'exemple grenoblois
Le pôle inclusion financière du CCAS de Grenoble combine microcrédit et micro-épargne : versements dès 15 €, rémunérés à 1,5 %, avec un abondement du CCAS pendant deux ans sous conditions. L'épargne est logée au Crédit Municipal de Lyon.
Dettes en cours et procédure de surendettement
Un ménage déjà en difficulté doit d'abord stabiliser sa situation : en 2025, 148 013 dossiers de surendettement ont été déposés. Les options en cas de poursuites ou de dettes précèdent souvent toute nouvelle demande de prêt.
Points conseil budget : un premier contact gratuit
Environ 500 Points conseil budget, gratuits et confidentiels, orientent vers les aides locales et les accompagnants du microcrédit. La Banque de France a reçu plus de 2,1 millions de demandes d'information ou d'accompagnement en 2025, en hausse de 7 %.
Avant d'emprunter, les aides non remboursables
Un secours du CCAS, une aide du FSL départemental ou un prêt sans intérêt de la CAF peut parfois éviter l'emprunt payant. Notre panorama des prêts sociaux recense ces dispositifs, à examiner avant de s'engager sur plusieurs années de remboursement.
Choisir la bonne forme de microcrédit social
- Définir l'objet du financement : besoin personnel du foyer ou lancement d'une activité indépendante.
- Vérifier d'abord les aides non remboursables auprès de la CAF, du département ou du CCAS.
- Pour un besoin personnel, contacter une association ou un CCAS partenaire figurant dans l'annuaire de la Banque de France.
- Pour une création d'entreprise, solliciter l'Adie ou un réseau d'accompagnement à la création.
- Pour une urgence ponctuelle et un objet de valeur, comparer le prêt sur gage du Crédit municipal le plus proche.
- Comparer les offres reçues sur le coût total, la durée et la mensualité avant de signer.
Comparatif des microcrédits solidaires
| Forme | Plafond | Durée ou coût indicatif |
|---|---|---|
| Microcrédit personnel accompagné | 8 000 € | 7 ans au plus (Banque de France, 2026) |
| Microcrédit professionnel | 17 000 € | 5 ans au plus (depuis le 1er janvier 2025) |
| Microcrédit de l'Adie | 15 000 € | Taux selon l'offre de l'Adie |
| Prêt sur gage, Crédit municipal de Paris | 30 € à 5 millions € | 2 % jusqu'à 500 € après la réforme de 2022, taux actuels à confirmer |
| Microcrédit du Crédit municipal d'Avignon | 300 € à 5 000 € | 1 à 3 ans (conditions de 2020) |
Justificatifs communs à la plupart des demandes
- Pièce d'identité en cours de validité
- Justificatif de domicile de moins de trois mois
- Relevés de compte des trois derniers mois
- Justificatifs de ressources : salaires, RSA, allocations familiales ou chômage
- Devis ou description chiffrée du projet
- Liste des crédits et dettes en cours
Ce qu'il faut éviter avec un microcrédit
- Confondre microcrédit social et mini-crédit en ligne : ce dernier, sans accompagnement, peut coûter nettement plus cher et se rembourse sur des délais très courts.
- Emprunter pour payer des factures courantes alors qu'un dossier FSL ou une aide du CCAS couvrirait la dette sans intérêts.
- Céder à une annonce de « microcrédit sans justificatif » demandant des frais de dossier par virement : il s'agit d'une escroquerie classique.
- Ignorer une inscription au FICP : elle doit être signalée à l'accompagnant, qui adapte la demande ou oriente vers une autre solution.
- Gager un bien de famille sans prévoir le remboursement : à l'échéance non réglée, l'objet peut être vendu aux enchères par le Crédit municipal.
Questions courantes sur le microcrédit social
Quelle différence entre microcrédit social et microcrédit personnel ?
Le microcrédit social désigne l'ensemble des prêts solidaires destinés aux exclus du crédit. Le microcrédit personnel accompagné en est la principale forme pour les particuliers ; le microcrédit professionnel et les offres des Crédits municipaux complètent cet ensemble.
Qui peut demander un microcrédit social ?
Toute personne qui n'a pas accès au crédit bancaire classique en raison de faibles revenus ou d'une situation précaire, qu'elle soit salariée, au chômage ou au RSA. L'accord dépend d'un projet identifié et d'une capacité de remboursement jugée suffisante.
Le microcrédit social est-il à taux zéro ?
Non. Les microcrédits personnels et professionnels comportent un taux d'intérêt fixé par le prêteur, sous le plafond de l'usure. Les prêts sans intérêt relèvent plutôt de l'action sociale de la CAF ou des prêts d'honneur à la création d'entreprise.
Quel organisme garantit un microcrédit ?
Le Fonds de cohésion sociale, créé à l'initiative de l'État, garantit les microcrédits accordés par les établissements et associations habilités, à hauteur de 50 % à 80 % selon les publics. Cette garantie rassure le prêteur, sans dispenser de l'étude du budget.
Peut-on obtenir un microcrédit avec des dettes ?
C'est possible si le budget reste équilibré après la nouvelle mensualité. En revanche, en cas de surendettement, la priorité est le dossier auprès de la commission de la Banque de France ; un nouveau crédit pourrait aggraver la situation.
Sources officielles vérifiées
- Banque de France : le microcrédit — Explication officielle des microcrédits personnel et professionnel, de leurs plafonds et de la garantie du Fonds de cohésion sociale.
- Banque de France : taux d'usure au quatrième trimestre 2026 — Taux maximaux légaux applicables depuis le 1er octobre 2026 aux prêts consentis aux particuliers selon leur montant.
- CCAS de Grenoble : pôle inclusion financière — Exemple local d'accompagnement combinant microcrédit, micro-épargne et aide au dossier de surendettement.
- Crédit municipal de Paris : réforme du prêt sur gage — Communiqué présentant la hausse de la quotité prêtée et la baisse des taux du prêt sur gage décidées en 2022.
Information générale mise à jour en octobre 2026 : l’octroi d’un prêt dépend d’une étude de solvabilité et les aides sociales dépendent de leurs règles propres, souvent locales. Aucune page de ce site ne constitue une promesse d’acceptation.